

Un dividende est une part des bénéfices qu’une entreprise distribue à ses actionnaires. Il s’agit d’une rémunération versée aux propriétaires d’actions pour les récompenser de leur investissement dans l’entreprise. Le dividende est généralement payé en espèces, mais il peut également être distribué sous forme d’actions supplémentaires (dividende en actions).
Caractéristiques du dividende
- Montant du dividende : Il est déterminé par le conseil d’administration de l’entreprise et approuvé par les actionnaires lors de l’assemblée générale. Le montant peut varier selon les résultats financiers de l’entreprise et sa politique de distribution de dividendes.
- Périodicité : Les dividendes peuvent être versés à différentes fréquences :
- Annuellement : C’est la pratique la plus courante, où les dividendes sont versés une fois par an.
- Trimestriellement : Certaines grandes entreprises, notamment aux États-Unis, versent des dividendes tous les trois mois.
- Exceptionnellement : Une entreprise peut également verser un dividende exceptionnel suite à des résultats financiers particulièrement bons ou à la vente d’actifs.
- Date de détachement du dividende : Il s’agit de la date à laquelle l’actionnaire doit détenir les actions pour avoir droit au dividende. Après cette date, l’action est négociée sans le droit de recevoir le dividende.
- Politique de dividendes : Chaque entreprise a sa propre politique concernant la distribution des dividendes. Certaines entreprises privilégient une distribution généreuse, tandis que d’autres préfèrent réinvestir la majeure partie de leurs bénéfices dans la croissance de l’entreprise plutôt que de les distribuer aux actionnaires.
Types de dividendes
- Dividende en numéraire : C’est la forme la plus courante. Le dividende est payé en espèces et crédité sur le compte des actionnaires.
- Dividende en actions : Au lieu de recevoir des liquidités, les actionnaires reçoivent un certain nombre d’actions supplémentaires de l’entreprise. Ce type de dividende permet à l’entreprise de conserver ses liquidités tout en récompensant ses actionnaires.
- Dividende exceptionnel : Ce dividende est versé de manière ponctuelle et non régulière, généralement après une opération financière majeure ou des résultats exceptionnels.
- Dividende intérimaire : C’est un dividende versé avant la fin de l’exercice comptable, généralement sur la base des résultats financiers intermédiaires.
Importance du dividende
- Source de revenu pour les investisseurs : Pour les actionnaires, les dividendes constituent un revenu régulier en plus de la plus-value potentielle liée à l’appréciation de la valeur des actions.
- Indicateur de performance : Une entreprise qui verse régulièrement des dividendes peut être perçue comme financièrement solide, car elle est capable de générer suffisamment de bénéfices pour récompenser ses actionnaires.
- Rendement du dividende : Le rendement du dividende est un indicateur financier important, calculé comme suit :
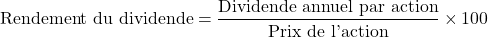
Il permet de comparer les revenus en dividendes d’une action par rapport à son prix de marché. Un rendement élevé peut attirer des investisseurs à la recherche de revenus stables.
Exemple de dividende
Si une entreprise verse un dividende de 5 € par action, et qu’un actionnaire détient 100 actions, cet actionnaire recevra :
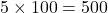
Si le prix de l’action est de 100 €, le rendement du dividende sera :
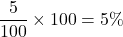
Facteurs influençant les dividendes
- Résultats financiers : Le niveau de bénéfice net réalisé par l’entreprise influence directement sa capacité à distribuer des dividendes. Si l’entreprise ne réalise pas de profits, elle peut réduire ou suspendre le paiement des dividendes.
- Politique d’investissement : Certaines entreprises préfèrent réinvestir leurs bénéfices dans la croissance de l’entreprise plutôt que de les distribuer aux actionnaires. Cela est fréquent dans les entreprises en forte croissance, notamment dans les secteurs technologiques.
- Situation économique : En période de crise économique ou de récession, les entreprises peuvent réduire ou supprimer les dividendes pour conserver des liquidités et faire face à l’incertitude.
Limites des dividendes
- Rendement variable : Les dividendes ne sont pas garantis. Une entreprise peut décider de réduire ou de ne pas verser de dividendes si ses performances financières sont mauvaises ou si elle préfère réinvestir ses bénéfices.
- Taxation : Les dividendes sont souvent soumis à l’impôt. Dans de nombreux pays, les revenus de dividendes sont taxés, ce qui peut réduire leur attractivité pour certains investisseurs.
En résumé
Un dividende est une somme d’argent ou un nombre d’actions que les entreprises versent à leurs actionnaires en partageant une partie de leurs bénéfices. Il constitue une source de revenu régulière pour les actionnaires et reflète la santé financière de l’entreprise. Toutefois, les dividendes ne sont pas garantis et dépendent des performances économiques et des décisions stratégiques de l’entreprise.
